台股創高、財富感受分歧:內需落差下的企業挑戰
2026年9月 | 本篇文章PDF檔、簡報PDF檔摘要
台股自2019年以來整體走升,2026年更受惠於AI、先進晶片及半導體供應鏈需求強勁,上半年盤中一度突破4萬7千點。然而,股市創高所帶來的財富增值效果,並未平均分布於所有家庭。本文彙整中央銀行資金流量統計、主計總處家庭收支調查、集保結算所投資人持股資料、NCCC信用卡繳稅大數據,以及零售餐飲、實質薪資與房市負擔等資料,分析不同族群的財富與消費變化。結果顯示,自然人持股市值平均數達238.2萬元,中位數僅50萬元,兩者相差4.76倍;信用卡繳稅平均單筆金額為17.7萬元,中位數僅1.51萬元,顯示平均值容易受到少數高資產或高所得族群拉升。家庭財產所得占可支配所得比重亦呈現兩端較高、中間較低的特徵,中間所得家庭的收入來源仍以薪資為主。消費面則呈現與資本市場不同的走勢。儘管科技供應鏈與股市表現強勁,零售、餐飲及部分耐久財消費成長仍相對溫和,加上部分消費力轉向海外旅遊,使國內消費市場受惠程度有限。同時,實質薪資增幅明顯低於股市漲幅,房貸負擔雖較前期改善,整體仍處相對高檔。因此,當前台灣經濟所呈現的並非單純的「股市創高、消費無感」,而是股市上漲所帶來的財富效果集中於部分族群,進而形成不同資產、所得及年齡族群之間的財富與消費分歧。因此,建議台灣企業應(1)打破「平均值」思維,強化客群分層與差異化市場定位;(2)正視消費力外溢效應,強化在地體驗差異化與跨境服務布局;(3)將財富與消費分歧視為中長期結構趨勢,建立持續監測與提前布局機制。
前言
自2026年以來,受惠於人工智慧(AI)需求持續擴張,台灣半導體及科技供應鏈表現亮眼,帶動台股屢創新高。然而,股市上漲所帶來的財富增值並未平均分布。持有較多股票等金融資產者可直接受惠於資產價格上漲,未參與金融市場或持股較少者則較難分享其成果,使不同族群在財富累積、消費能力與經濟感受上的差距更加明顯,形成近年所稱的「K型經濟」現象。
從財富效果理論來看,資產價格上漲可透過增加家庭財富,提升消費信心與支出意願,但實際效果仍取決於金融資產的持有結構及財富能否轉化為可支配購買力。若股票等資產主要集中於少數族群,即使股市大幅上漲,其對整體民間消費與多數家庭經濟感受的帶動效果,仍可能相對有限。
基於此,本專題將探討台股創高是否形成普遍性的財富效果,以及資產增值是否進一步擴大不同族群間的經濟感受落差。本文運用中央銀行資金流量統計、行政院主計總處家庭收支相關資料及台灣集中保管結算所投資人持股資料,分析家庭金融資產的持有與分布情形,並結合消費、實質薪資、出入境旅遊及住宅負擔等指標,觀察財富差距如何反映於家庭消費與經濟感受。
全文分為三部分:第一部分檢視台股上漲與家庭財富變化;第二部分分析金融資產持有結構與集中程度;第三部分探討不同族群在消費行為與經濟感受上的分歧,最後綜整研究結果,提出企業因應策略與相關建議。
相關文獻回顧
過去文獻普遍指出,股價上漲除了反映企業獲利與景氣預期外,也可能透過家庭資產負債表形成「財富效果」,進而帶動消費與實體經濟活動。然而,此一效果並非平均發生於所有家庭,而會受到股票持有程度、金融資產規模、資產流動性及財富實現形式等因素影響。因此,即使整體股市持續上漲,不同家庭實際獲得的財富增益及其轉化為消費支出的程度,仍可能存在明顯差異。
Di Maggio、Kermani與Majlesi(2020)[註1]利用瑞典家庭資料發現,股票資本利得確實會帶動消費增加,但不同家庭的邊際消費傾向(MPC)差異甚大。金融財富較低家庭的MPC約為0.13,高於金融財富較高家庭的0.05;其中,流動資產不足家庭的消費反應尤其明顯。此外,家庭對現金股利的消費反應亦高於未實現資本利得,顯示財富增值能否轉化為消費,不僅取決於資產增加幅度,也與其流動性及實現形式有關。Kaplan與Violante(2022)[註2]亦指出,部分家庭雖擁有住宅、退休帳戶等非流動資產,但可立即動用的資金有限,因此相較於總財富,流動財富更能解釋家庭短期消費反應。
股市上漲的影響也可能進一步擴散至實體經濟。Chodorow-Reich、Nenov與Simsek(2021)[註3]利用美國不同地區股票財富持有程度的差異發現,當股價上升時,股票財富較高地區的就業與薪資總額成長較為明顯,效果主要集中於零售、住宿及餐飲等在地內需產業。此一結果顯示,股市上漲可透過持股家庭增加消費,進一步帶動內需、就業與所得,但其效果仍取決於股票財富在家庭與地區間的分布。
台灣研究亦呈現類似結果。陳南光與王泓仁(2011)[註4]發現,股票財富對台灣家庭消費具有顯著正向效果,每增加1元股票財富,約可帶動1.4至1.456分消費支出;相較之下,房屋財富的整體消費效果並不顯著。進一步從家戶層級觀察,中年與老年家庭對股價上漲的消費反應較明顯,年輕家庭則不顯著,反映股票資產較集中於中高齡家庭。另一方面,房價上漲對年輕及租屋家庭的消費反而具有負面影響,顯示資產價格上漲對不同家庭可能同時產生「財富增益」與「成本壓力」兩種效果。
綜合上述研究,股市財富效果大致可透過「股價上漲→持股家庭財富增加→消費支出增加→內需與就業擴張」的途徑傳導,但其效果具有明顯的家庭異質性。因此,「股市創高」並不等同於「全民財富同步增加」。未持有金融資產者無法直接分享股價上漲利益,而持有者也會因資產規模、流動性及實現方式不同,產生不同程度的消費反應;若股票與住宅等資產價格長期漲幅快於薪資所得,則可能進一步擴大資產持有者與未持有者,以及不同世代家庭之間的財富與經濟感受差距。
台股創高與財富效果
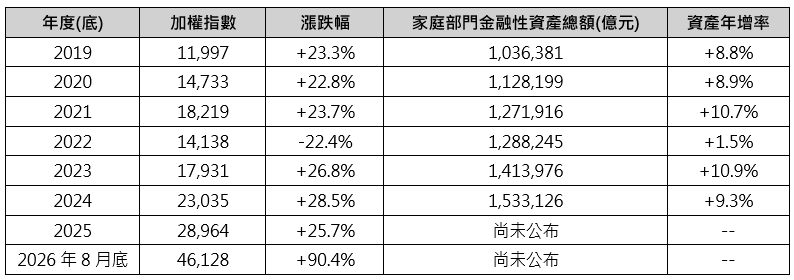
觀察2019年至2024年中央銀行資金流量統計,如表一所示,可以發現家庭部門金融性資產成長與台股走勢大致呈現明顯的同向變動,顯示股價變化可能是影響家庭金融財富的重要因素之一。2019年至2021年間,在全球資金環境寬鬆及市場資金充沛帶動下,台股連續三年上漲逾二成;同期家庭部門金融性資產亦分別成長8.8%、8.9%及10.7%,資產規模持續擴張。
2022年情勢則明顯反轉。受到美國聯準會快速升息、地緣政治風險升高及外資賣超等因素影響,台股全年下跌22.4%,家庭部門金融性資產年增率亦同步降至1.5%,為觀察期間最低。其後隨AI投資題材升溫及市場對主要央行降息預期增強,台股於2023年至2024年重新走強,全年分別上漲26.8%及28.5%;家庭部門金融性資產年增率亦回升至10.9%及9.3%。
整體而言,近年台股漲跌與家庭金融性資產增減呈現相當一致的方向性變化。雖然家庭金融資產尚包括存款、保險準備及其他金融工具,其變動並非完全由股市所決定,但在股票及有價證券占家庭資產比重逐步提高的情況下,股價上漲對家庭部門帳面財富的影響亦日益值得關注。尤其2025年及2026年以來台股進一步上揚,若後續家庭部門金融性資產統計持續呈現同步擴張,將可提供更完整的總體財富效果佐證。
表一 台股指數與家庭部門金融性資產成長對照
資料來源:中央銀行「資金流量概況」108-113年報告,本文整理。
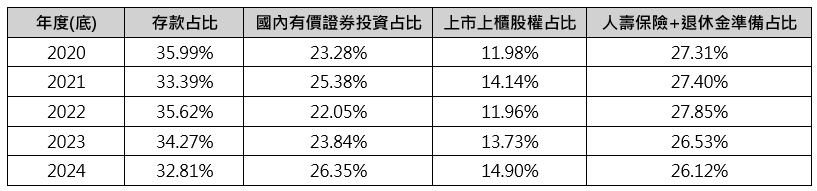
進一步觀察家庭部門金融性資產配置,如表二所示,可以發現近年資產結構逐漸由存款轉向股票等市場性金融資產。2020年底,存款占家庭金融性資產比重為35.99%,至2024年底已降至32.81%;相較之下,國內有價證券投資占比則由23.28%提高至26.35%。其中,以市價衡量的上市上櫃公司股權占比,更由11.98%上升至14.90%,為近五年最高水準。
值得注意的是,2022年台股大幅下跌期間,家庭部門上市上櫃股權占比一度降至11.96%,國內有價證券投資比重亦降至22.05%;隨2023年至2024年股市回升,兩者占比再度明顯提高。此一變化反映家庭金融資產配置與股市市值波動存在密切關聯,也意味著隨股票資產在家庭財富中的重要性提高,股市漲跌對家庭帳面財富的影響程度可能進一步擴大。
另一方面,人壽保險及退休金準備占家庭金融性資產比重,則由2021年底的27.40%降至2024年底的26.12%。整體而言,近年家庭金融資產結構呈現存款及保險等相對穩定型資產比重下降、股票等市場性資產比重提高的現象,使家庭財富與金融市場行情之間的連結日益緊密。
表二 家庭部門資產配置比重變化
資料來源:中央銀行「資金流量概況」109-113年報告,本文整理。
金融資產集中度
總體資產增加並不代表所有家庭均等受惠,財富效果實際能否普遍發生,仍取決於金融資產在不同所得、年齡與家庭之間的分布情形。因此,本文進一步利用行政院主計總處家庭收支調查及台灣集中保管結算所投資人持股資料,分別從「所得來源」與「個別投資人持股結構」兩個面向,檢視台灣金融資產與財產所得的集中程度。
1. 財產所得呈現兩端較高,中產工薪族群相對偏低
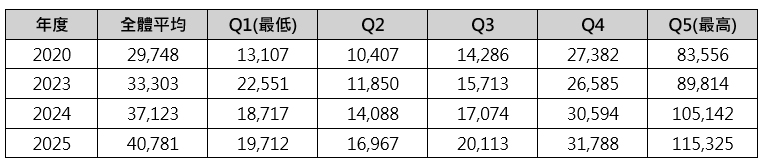
根據主計總處家庭收支調查「所得收入者平均每人所得來源依可支配所得按所得收入者五等分位分」統計(如表三所示),最高所得組(Q5)的平均每人財產所得收入,由2020年的83,556元增加至2025年的115,325元,累計成長38.0%;同期全體平均財產所得亦由29,748元增至40,781元,增幅約37.1%。兩者成長幅度相近,顯示在近年資產價格上漲期間,高所得族群的財產所得亦同步增加。
表三 財產所得收入按所得五等分位分(元/人)
資料來源:主計總處「家庭收支調查報告」,109/112/113/114年,本文整理。
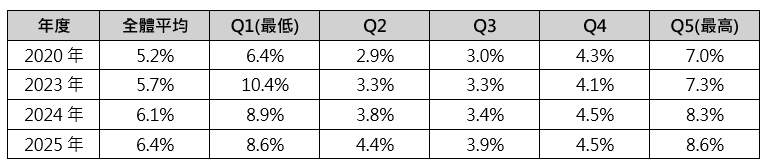
若進一步觀察「財產所得收入占可支配所得比重」,如表四所示,則可發現其分布並非隨所得水準提高而單調上升,而是呈現兩端較高、中間較低的近似U型結構。2025年最低所得組(Q1)與最高所得組(Q5)的財產所得占比分別為8.6%與8.6%,相較之下,Q2至Q4僅介於3.9%至4.5%之間。換言之,中間所得族群的所得來源仍較高度依賴薪資及其他經常性所得,財產所得對可支配所得的挹注相對有限。
其中,Q1財產所得占比偏高的現象,可能與最低所得組內包含部分退休、高齡或薪資所得較低、但仍持有存款、股票及不動產等資產的家庭有關;至於Q5,則因其所得與財富水準較高,財產所得的絕對金額亦明顯高於其他所得組。相較之下,Q2至Q4較接近主要就業與工薪族群,其所得來源相對集中於薪資,財產所得所占比重明顯較低。
此一結構具有重要意涵:若股市上漲主要透過資本利得、股利與其他財產所得形成財富效果,則不同所得族群所能直接分享的程度並不一致。尤其對財產所得占比較低的中間所得家庭而言,其經濟狀況仍較高度取決於薪資成長與就業所得,因而可能出現股市大幅上漲,但自身可支配所得與財富感受改善幅度相對有限的情形。
表四 財產所得收入占可支配所得比重(%)
資料來源:主計總處「家庭收支調查報告」,本文計算整理。
2. 持股市值平均數遠高於中位數,反映投資人間資產分布不均
除了所得面的證據外,台灣集中保管結算所公布的「投資人持股情形」亦可直接觀察自然人股票資產的分布狀況。以2025年底資料而言,全體自然人持股市值平均數約為238.2萬元,但中位數僅約50萬元,平均數約為中位數的4.76倍。
平均數大幅高於中位數,顯示自然人持股市值分布具有明顯右偏特徵,即少數持有大量股票資產的投資人拉高整體平均水準,而位於分布中間位置的典型投資人,其實際持股市值遠低於平均數。因此,僅以平均持股市值衡量家庭參與股市的程度,可能高估多數投資人實際擁有的股票財富。
此一結果也進一步說明,台股上漲雖能推升自然人整體股票資產市值,但所形成的資本利得並不會平均分配至所有投資人。持股規模越大的投資人,在相同股價漲幅下所取得的資產增值金額越高,因此市場上漲所產生的財富效果本身即具有一定程度的集中性。
3. 股票財富亦呈現明顯世代差異
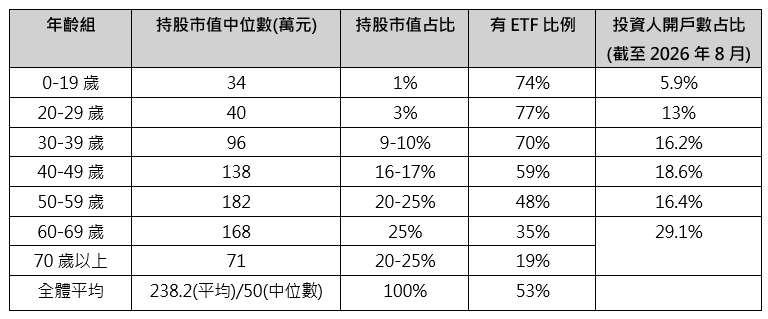
金融資產分化不僅存在於所得族群之間,亦可由不同年齡層的持股結構觀察到明顯差異。根據集保結算所資料,如表五所示,2025年50至59歲投資人的持股市值中位數達182萬元,為各年齡層最高,約為20至29歲投資人40萬元的4.55倍;60至69歲族群的持股市值中位數亦達168萬元,顯示股票財富主要累積於中高齡投資人。
相較之下,20至29歲年輕投資人的平均庫存市值僅約64.8萬元,明顯低於全體自然人平均水準;但其持有ETF的比例達77%,高於全體投資人平均。此一現象顯示,年輕世代雖積極參與證券市場,但其累積的股票資產規模仍相對有限,投資方式亦較傾向透過ETF進行小額、分散化投資。
表五 各年齡層持股市值與市場參與情形(2025年)
資料來源:臺灣集中保管結算所「投資人持股情形」及「臺灣證券市場年輕化」,本文整理。
整體而言,主計總處與集保結算所資料從不同角度呈現出一致訊息:台灣金融資產及其所衍生的財產所得並非平均分布於各所得與年齡族群。所得面上,財產所得主要集中於所得分布兩端,而Q2至Q4中間所得族群對薪資所得的依賴程度相對較高;資產面上,自然人持股市值平均數遠高於中位數,且中高齡投資人累積的股票財富明顯高於年輕世代。
因此,台股創高所形成的財富效果具有明顯的「參與差異」與「持有規模差異」。是否進入金融市場,決定家庭能否直接分享股價上漲所帶來的資本利得;而即使同樣參與市場,持股規模與累積時間不同,所獲得的財富增值效果亦存在相當大的差距。這也意味著,總體家庭金融資產快速增加的同時,不同族群的實際財富感受仍可能呈現明顯分化,並進一步反映在後續的消費行為與經濟信心之上。
消費與經濟感受分化
金融資產面之分化若要轉化為完整的「內需落差」論述,仍須輔以消費行為與經濟感受面之直接證據。本研究進一步蒐集批發、零售銷售結構、實質薪資與房市負擔等統計,交叉檢視「台股創高」是否真實反映在多數民眾之消費能力與經濟感受上。
1. 批發、零售與餐飲銷售結構分化
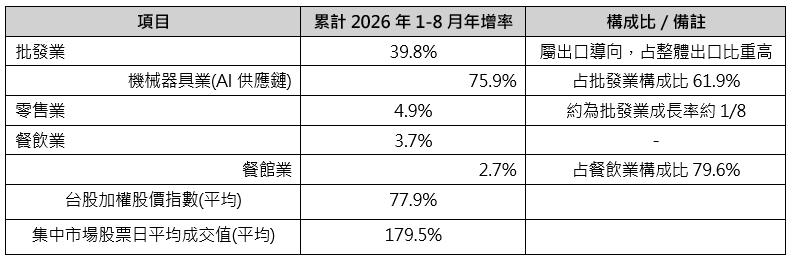
2026年累計1至8月批發業營業額達12兆6,424億元,年增39.8%;其中,占批發業營業額比重61.9%的機械器具批發業,受惠於伺服器、記憶體、電子零組件等AI相關需求強勁,累計年增率高達75.9%,8月單月年增率更達119.9%,明顯高於整體批發業表現(如表六所示)。
同期資本市場亦維持強勁走勢。2026年累計1至8月,台灣加權股價指數平均較上年同期上升77.9%,集中市場股票日平均成交值則年增179.5%。由於上述指標均以累計期間平均值或累計營業額與上年同期比較,雖統計性質不同,仍可用以觀察科技供應鏈景氣、企業市值與資本市場熱度之間的變化方向。
表六 批發業、零售餐飲業與資本市場累計成長率
資料來源:經濟部統計處《115年8月批發、零售及餐飲業營業額統計》,本文整理。
整體而言,2026年以來批發業,尤其AI及電子相關供應鏈業別的營收成長,與台股指數及股票成交熱度同步維持高檔,反映本波景氣動能主要集中於科技、出口及資本市場相關領域。由於相關企業多集中於電子、半導體、伺服器及其上下游供應鏈,產業獲利改善亦容易透過股價上漲與市值增加,進一步反映於持有相關金融資產者的財富變化。此一現象可視為當前經濟分化中較為強勁的一端。
相較之下,與一般家庭日常支出較為密切的餐飲業成長幅度則明顯溫和。2026年累計1至8月餐飲業營業額為7,372億元,年增3.7%;其中,占餐飲業比重近八成的餐館業,累計年增率僅2.7%。若與同期批發業、機械器具批發業的成長幅度相比,可以看出外需及科技供應鏈與內需服務消費之間存在明顯差距。
從月資料觀察,此一差距亦非僅出現在單一月份。以2025年7月至2026年8月共14個月的單月年增率比較,2026年以來批發業年增率明顯向上,而零售與餐飲業多維持於相對溫和區間,顯示三者成長差距有擴大的現象。
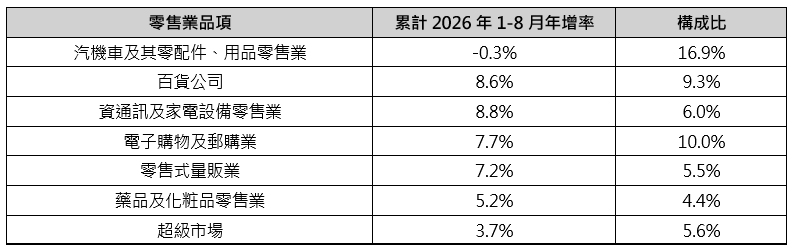
進一步觀察零售業內部結構亦可發現,如表七所示,2026年累計1至8月零售業營業額雖年增4.9%,但成長並非全面性回升,而是集中於部分通路及商品類別,不同業別之間表現差異明顯。其中,汽機車及其零配件、用品零售業累計1至8月仍年減0.3%。雖然8月單月營業額年增5.8%,短期數據顯示買氣有所改善,但若以較長期間觀察,累計營業額仍低於上年同期,顯示耐久財消費尚未形成全面且穩定的回升趨勢。其餘主要零售業別多呈個位數成長,其中表現相對較佳者集中於百貨、電商、量販及資通訊設備等通路或品項,但整體增幅仍明顯低於批發及科技供應鏈相關產業。
表七 零售業主要品項累計2026年1-8月年增率
資料來源:經濟部統計處《115年7月批發、零售及餐飲業營業額統計》,本文整理。
因此,若與前述金融資產與持股結構分析相互對照,可以看出目前台灣經濟呈現較明顯的成長分化:AI、科技供應鏈與資本市場表現強勁,使相關企業、從業人員及金融資產持有者較能直接受惠;相較之下,以薪資所得及一般內需消費為主的族群,其所得與消費改善幅度相對有限。
2. 股市財富效果未全面轉化為內需消費
2026年截至8月,台股大幅上漲逾1萬7千點,但股市創高所帶來的財富效果並未全面反映於一般消費市場。以上半年車市為例,台灣豪華車領牌數約4.93萬輛,年減2.5%;若扣除特斯拉電動車,領牌數僅約3.77萬輛,年減逾17%,較2024年上半年更減少27%。此一現象顯示,股市上漲並不等同於全民財富同步增加;一方面,股票資產主要集中於特定族群,另一方面,即使帳面財富增加,部分投資人仍可能選擇將資金續留金融市場,而非立即轉化為實體消費。
從總體消費結構來看,2026年前兩季民間消費實質成長率分別達4.83%及5.91%,但國外消費成長11.57%及12.19%,明顯高於國內消費的4.41%及5.53%,顯示新增消費動能有相當部分流向海外旅遊與境外支出。交通部觀光署統計亦顯示,2026年上半年國人出境達1,065萬人次,年增16.6%,同期來台旅客僅429萬人次,出入境人次差距擴大至636萬人,反映海外旅遊已成為民間消費成長的重要去向。
相較之下,國內旅遊雖維持成長,但消費型態較偏向短程與輕量化。2025年國內旅遊達2億4,761萬旅次,年增11.52%,總支出亦創新高,但平均每人每次支出僅2,279元,且當日往返旅遊占比升至79.1%。此一結構顯示,旅次增加未必能等比例轉化為住宿、餐飲與高單價旅遊支出。加上日圓相對偏低、短程國際航線增加,以及國內部分景區在產品差異化與整體體驗上的不足,使部分消費者轉而選擇出境旅遊,形成國內外旅遊間更明顯的替代效果。
整體而言,2026年以來民間消費並非全面疲弱,而是呈現明顯的結構分化:股市上漲所帶來的財富效果主要集中於金融資產持有者,高所得與高資產族群仍可支撐部分高端消費,但一般大眾消費成長相對溫和,且部分新增消費力進一步外溢至海外。換言之,當前消費市場的關鍵已不只是「有沒有消費」,而是「誰在消費、在哪裡消費,以及消費流向哪些商品與服務」。此一現象與金融資產集中及所得分化相互呼應,構成台灣K型經濟在消費端的重要表徵。
3. 實質薪資與資產面的「平均數與中位數」落差相互呼應
除金融資產外,薪資分布亦呈現平均數高於多數人實際所得水準的現象。根據主計總處統計,2026年前7月本國籍全時受僱員工平均經常性薪資為5萬1,979元,實質經常性薪資年增1.38%,顯示薪資購買力持續改善,但增幅仍相對溫和;同期經常性薪資中位數僅4萬1,054元,較平均數低近1.1萬元,反映平均薪資受到高薪族群拉升,未必能完整呈現多數受僱者的實際所得情況。
類似情形亦出現在金融資產分布。自然人持股市值平均約238.2萬元,中位數僅50萬元,平均值約為中位數的4.76倍,顯示所得與資產分布均具有明顯右偏特性。進一步比較,2026年前7月實質經常性薪資僅年增1.38%,而2025年台股全年上漲25.7%,顯示近年資產價格增值速度明顯快於勞動所得改善。對持有較多金融資產者而言,股市上漲帶來的財富增益較為明顯;相較之下,未參與金融市場或持股較少者主要仰賴薪資所得,財富累積與實際感受的改善幅度相對有限,進一步擴大不同家庭間的財富感受落差。
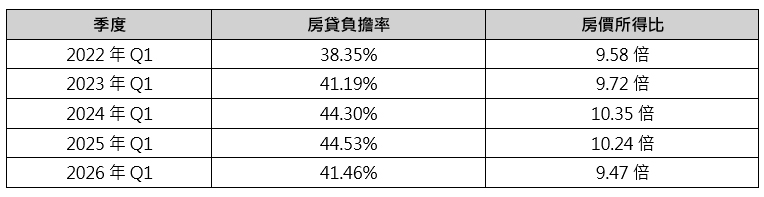
除薪資與金融資產外,住宅負擔亦是影響家庭可支配所得與消費能力的重要因素。本文利用內政部「房價負擔能力指標」,觀察2022年至2026年連續5年同期第1季變化。如表八所示,2022年第1季至2025年第1季房貸負擔率由38.35%升至44.53%,增加6.18個百分點,房價所得比亦一度升至10倍以上,反映房價上漲速度較快,家庭購屋壓力持續增加。
至2026年第1季,房貸負擔率回落至41.46%,較上年同期下降3.07個百分點,房價所得比亦降至9.47倍,顯示住宅負擔較前期高點有所緩解。不過,這並不代表房價已明顯回落。同期全國中位數住宅價格仍由前一季950萬元升至966萬元,因此房貸負擔率改善,更適合解讀為所得及其他條件改善後,住宅負擔壓力相對減輕,而非房價壓力已經消失。
從較長期間來看,2026年第1季房貸負擔率仍高於2022年第1季,住宅支出對首次購屋者、年輕家庭及無既有房產者而言,仍可能排擠其他消費。這也顯示,家庭經濟感受的分化不僅來自金融資產持有差異,也受到住宅成本影響;當部分家庭受惠於資產增值,另一些家庭則承受較高居住成本時,可支配所得與消費能力的差距便更容易擴大,使內需市場分化具有較明顯的結構性。
表八 全國房貸負擔率與房價所得比趨勢(2022Q1-2026Q1)
資料來源:內政部不動產資訊平台「房價負擔能力指標統計成果」,111-115年第1季,本文整理。
結論與建議
本文綜整中央銀行資金流量統計、主計總處家庭收支調查、台灣集中保管結算所投資人持股資料,以及NCCC信用卡繳稅大數據等資產與所得面資料,並交叉比對消費者信心、零售與餐飲銷售結構、信用卡消費行為、實質薪資及住宅負擔等指標。整體結果顯示,「台股創高、財富感受分化」確實已成為當前台灣經濟值得關注的結構性現象。
一方面,股市上漲確實透過金融資產增值產生財富效果,並對部分家庭的消費能力與經濟信心形成支撐;另一方面,此一效果並未平均分布於所有家庭,而明顯受到金融市場參與程度、持股規模、所得來源、年齡及住宅負擔等條件影響。對持有較多股票及其他金融資產者而言,近年資產價格上漲帶來顯著財富增益;但對主要依賴薪資所得、金融資產持有較少,或仍承受較高房貸與居住成本的家庭而言,其實際購買力與經濟感受改善幅度則相對有限。
因此,當前台灣所呈現的並非單純的「股市上漲但消費無感」,而是不同家庭在財富來源、消費能力與經濟感受上的分化。此一差異亦進一步反映於消費市場:科技供應鏈與資本市場維持強勁成長,高資產族群的特定高端消費仍具支撐,但一般零售、餐飲及大眾消費改善幅度相對溫和,且部分消費力進一步流向海外旅遊。換言之,總體經濟與資產市場表現亮眼的同時,企業所面對的已不再是一個同步成長的單一消費市場,而是客群購買力、消費偏好與價格敏感度日益分化的市場結構。
基於上述分析,本文針對企業經營提出以下三項建議:
1. 打破「平均值」思維,強化客群分層與差異化市場定位
本文多項資料顯示,單純依賴平均值容易高估典型消費者的實際所得與財富能力。例如,集保結算所自然人持股市值平均數為238.2萬元,中位數僅50萬元,兩者相差4.76倍;NCCC信用卡繳稅資料中,平均單筆繳稅金額為17.7萬元,中位數僅1.51萬元,相差11.7倍,反映少數高所得、高資產族群明顯推升整體平均水準,而多數家庭的實際購買力可能低於「平均消費者」所呈現的情況。
在此結構下,企業若仍以平均所得、平均財富或平均客單價作為市場定位依據,容易忽略消費能力與消費偏好的分化,並陷入「中價位、中體驗」市場受到兩端擠壓的困境。一方面,住宅負擔與生活成本仍高,使大眾客群更加重視價格、便利性與實用性;另一方面,具較高消費能力的族群雖仍願意支出,但更重視商品與服務是否具有稀缺性、個人化及差異化價值,而非單純接受較高價格。
因此,企業宜由「平均客戶」思維轉向客群分層與雙軌經營。針對大眾市場,可透過標準化、數位化及規模經濟降低服務成本,以平價、便利、高頻及穩定品質鞏固基本需求;針對高所得與高資產客群,則可透過獨家商品、會員分級、個人化服務、跨界合作及深度體驗,提高產品與服務的不可替代性。此一經營模式不僅適用於金融服務業,亦可延伸至零售、餐飲、旅宿、觀光及其他消費服務產業。
2. 正視消費力外溢效應,強化在地體驗差異化與跨境服務布局
對百貨、餐飲、旅宿及觀光等內需產業而言,國內消費成長相對溫和,部分原因可能在於高消費力客群的新增支出逐步轉向海外。2026年上半年國外消費成長11.57%至12.19%,高於國內消費的4.41%至5.53%;同期國人出境1,065萬人次,亦明顯高於來台旅客429萬人次。另一方面,國內旅遊雖持續成長,但當日往返占比達79.1%,平均每人每次支出僅2,279元,顯示旅遊人次增加尚未充分轉化為住宿、餐飲及體驗等較高附加價值消費。
因此,企業面對的已不只是國內同業競爭,而是國內外消費場域之間的競爭。在國內市場,可透過強化在地特色與體驗內容,提高旅客停留時間及消費深度。例如,煙波大飯店蘇澳四季雙泉館將住宿與浮潛、獨木舟、SUP及地方遊程結合,使旅宿服務由單純住宿進一步延伸至地方體驗。另一方面,面對消費者海外支出增加,企業亦可透過跨境會員權益與合作網絡延伸服務範圍;例如美國運通將餐飲優惠延伸至海外合作餐廳,使會員即使出境消費,仍維持在既有會員與支付體系之中。
整體而言,企業宜由「留住國內消費」進一步轉向「擴大消費者全旅程的服務觸點」,一方面透過差異化體驗提升國內消費吸引力,另一方面藉由跨境會員、品牌合作及支付服務承接部分海外消費,以降低消費力外溢對營運成長的影響。
3. 將財富與消費分歧視為中長期結構趨勢,建立持續監測與提前布局機制
目前的財富分歧並非單一年度股市行情造成的短期現象,而具有延續與深化的可能。另一方面,房價負擔能力雖於2026年第1季較前一年改善,但主要反映所得條件相對追趕,住宅價格並未因此明顯回落,整體購屋負擔仍處於偏高水準。此外,金融市場參與者其財富感受與消費信心會受到資產價格波動影響。這意味企業不能將目前的消費分化單純視為景氣循環下的短期現象,期待隨景氣復甦自然消失,而應將其納入中長期經營策略。
建議企業以3至5年為規劃視野,持續追蹤股市與金融資產分布、薪資與所得成長、住宅負擔、客戶消費結構及不同所得族群的支出變化,並將相關指標納入市場需求與營運情境分析。透過持續更新客群輪廓、產品組合與價格帶配置,企業可在市場進一步分化前完成布局,而非待消費結構已明顯改變後才被動調整。
總體而言,台股創高帶來的財富效果是真實存在的,但其關鍵不在於「整體財富增加多少」,而在於財富增加集中在哪些族群、能否轉化為消費,以及消費最終流向何處。對企業而言,未來市場競爭的核心也將由追求單一市場成長,逐步轉向辨識不同客群的財富來源、支付能力與消費動機。愈能掌握此一分化趨勢,並據此進行精準客群定位與產品布局的企業,愈有機會在K型經濟結構下找到新的成長空間。
附註
- Di Maggio, M., Kermani, A., & Majlesi, K (2020). Stock Market Returns and Consumption. Journal of Finance, Volume75, Issue6, 3175-3219。
- Kaplan, G., & Violante, G. L. (2022). The Marginal Propensity to Consume in Heterogeneous Agent Models. NBER Working Paper No. 30013.
- Chodorow-Reich, G., Nenov, P. T., & Simsek, A. (2021). Stock Market Wealth and the Real Economy: A Local Labor Market Approach. American Economic Review, 111(5), 1613-1657.
- 陳南光、王泓仁(2011),〈資產價格變動對民間消費支出影響效果之研究〉,《中央銀行季刊》,第33卷第1期,頁7-40。