AI重塑工作流程:企業人力供需的轉變與因應
2026年10月 | 本篇文章PDF檔、簡報PDF檔摘要
生成式AI與AI代理快速發展,其應用正由輔助個別任務,轉向連續執行多項工作,進而改變企業流程、職務分工與技能需求。相關研究指出,AI的生產力效益不僅取決於可自動化的任務比例,更與工作步驟的銜接及人工驗證成本密切相關,企業須同步重組流程,才能充分發揮應用效益。在勞動需求方面,目前AI對整體就業的衝擊仍有限,主要反映於招募放緩與職務調整,但入門及部分中階工作面臨較大替代壓力,專業判斷、結果驗證與人機協作能力則日益重要。在勞動供給方面,台灣少子化與高齡化加劇缺工及技能落差,使AI成為減輕員工負擔、提高有限人力產出的重要工具。然而,企業應用多仍停留於單點工具與小規模試行,受到資金、人才及組織整合能力限制,AI應用效益尚未充分反映於整體生產力的提升。因此,建議企業應(1)從實際營運問題著手,分階段導入AI並改善工作流程;(2)以AI減輕缺工壓力,搭配職務調整與實務培訓;(3)彙整資深員工經驗,建立可查詢、可更新的內部知識庫。整體而言,透過流程改善、人才培育與知識傳承,企業可望將AI轉化為緩解缺工與強化長期競爭力的營運能力。
前言
近年來,生成式人工智慧與人工智慧代理(AI Agent)快速發展,並逐步融入企業日常營運與工作流程。企業關注的焦點已從過去「是否導入AI工具」,轉向「如何運用AI重新設計工作流程,以及如何調整人機分工模式」。換言之,AI正由單純協助員工完成特定任務的輔助工具,逐漸轉變為能夠參與工作流程、執行多項任務,並與員工協同作業的新型態勞動資源。
相較於過去的自動化浪潮,此波AI技術發展對勞動市場的影響更為廣泛。傳統機械化與資訊化主要取代重複性高、程序固定的體力勞動及例行性作業;生成式AI則具備文字處理、資訊彙整、資料分析及報告撰寫等能力,甚至能自主規劃並執行多步驟任務,使其影響範圍逐步擴及白領及專業職務。麥肯錫估計,生成式AI在企業應用情境下,每年可創造約2.6兆至4.4兆美元的經濟價值[註 ]。
然而,AI對台灣勞動市場的影響,與其他主要經濟體存在一定差異。台灣正面臨少子化、高齡化及工作年齡人口持續減少等結構性挑戰,加以服務業及部分基層技術、部分勞力密集型職務長期面臨缺工問題。相較於美國等主要經濟體較為關注AI取代人力所引發的失業風險,台灣企業除了必須因應AI對既有職務的替代效果,更需要思考如何透過AI提高生產效率,並彌補勞動力不足的缺口。因此,AI對台灣勞動市場的影響,同時受到AI技術改變企業人力需求,以及人口結構變遷限制勞動供給兩項因素的影響。
基於上述背景,本文首先說明AI如何由取代個別工作任務,進一步帶動企業工作流程與職務分工的重組;其次,分別從勞動需求與供給兩個面向,分析AI技術進步與人口結構變遷所帶來的影響,並結合台灣企業AI導入現況,探討勞動市場可能出現的結構性變化;最後,從流程改善、人才培訓及知識傳承三方面提出建議。
AI如何重組工作流程
AI對勞動市場的影響,關鍵已不再只是個別工作任務是否會被取代,而是企業如何運用AI重新設計整體工作流程與人力分工。隨著AI逐漸具備連續執行多項任務的能力,部分工作可改由AI接續完成,再由人員於關鍵環節進行確認與把關,進而影響企業的職務配置與人力需求。
一、從「個別任務」到「任務鏈」:AI重塑工作流程的理論觀點
過去經濟學分析自動化對勞動市場的影響,主要以「任務基礎模型」(task-based model)為核心,將一項工作拆解為不同任務,再依據人力與機器的相對優勢,判斷哪些任務適合由機器取代。然而,此一分析架構較難反映實際工作流程中,各項任務彼此銜接、相互依存的特性。事實上,企業的工作往往由一連串具有先後順序的步驟組成,前一項任務的產出通常也是下一項任務的投入,因此,AI能否有效提升生產效率,也與整體工作流程的安排密切相關。
對此,麻省理工學院與微軟研究團隊Demirer、Horton等人(2026)[註 ]在最新研究中,進一步將生產過程視為一連串相互依存的工作步驟,並依據AI與人力的參與程度,將任務執行方式區分為以下三種類型:
1.人工執行(manual):由人員獨立完成工作步驟,不使用AI協助。
2.AI輔助執行(augmented):由AI負責執行工作步驟,再由人員檢查及驗證產出結果,以確保工作品質。
3.AI自動執行(automated):由AI自主完成工作步驟,並將產出直接交由下一個AI步驟接續處理,中間不需逐一經過人工檢查。
研究指出,AI能否實現較高程度的自動化,關鍵在於是否能將多個相鄰的工作步驟串聯成「AI任務鏈」(AI chain)。當連續數項任務均由AI執行時,企業便可將原本分散於各步驟的人工檢查,整合至任務鏈末端進行一次性驗證,進而降低重複檢查所需的時間與成本。換言之,AI的生產力效益不僅來自取代個別任務,更來自串聯多項任務與減少人工介入的頻率。
二、AI重組工作流程的三項重要推論
第一,個別任務是否適合由AI執行,取決於前後工作步驟的配置。
傳統自動化分析通常著重比較人力與機器執行個別任務的效率及成本。然而,在AI任務鏈的架構下,企業還必須考量任務之間的銜接關係,以及人工驗證所產生的固定成本。即使某項任務單獨由人員執行較具效率,但若其前後步驟均已由AI負責,將該任務一併納入AI任務鏈,仍可能因減少人工檢查與工作交接成本,而使整體流程更具效益。因此,企業應從整體工作流程出發,重新評估人力與AI的最適分工。
第二,工作流程的安排方式,將直接影響AI自動化的效益。
即使兩項工作流程中,AI能夠執行的任務比例相同,其實際產生的生產力效益仍可能存在明顯差異。若適合AI執行的任務集中且相互銜接,企業便可形成較長的AI任務鏈;反之,若相關任務分散於不同環節,便可能需要設置更多人工驗證點,進而降低自動化效益。研究因此提出「碎片化指數」(fragmentation index),用以衡量AI可執行任務在工作流程中的分散程度。這也顯示提升AI應用效益的關鍵,不只是提高個別任務的自動化比例,更在於重新整合與安排工作流程,使AI能夠連續處理更多相互關聯的任務。
第三,AI對生產力的影響可能呈現階段性、非線性的成長特徵。
AI技術能力的提升,未必會立即反映在企業的生產效率上。即使AI能力有所改善,若仍不足以改變既有的工作分工模式,企業可能難以獲得明顯的生產力效益。然而,一旦AI能力跨越特定門檻,使原本必須由人員參與的多項任務得以串聯成更長的自動化流程,企業便可能大幅調整工作配置,進而帶動生產效率明顯提升。此一現象顯示,AI帶來的生產力效益可能並非隨技術進步而持續、等比例增加,而是在特定條件成熟後出現較大幅度的成長。這也為「生產力J曲線」提供了工作流程層次的解釋,即企業在導入AI初期,可能因技術整合、流程調整及人員適應等因素,尚未獲得明顯效益;但隨著AI能力提升與工作流程逐步重組,生產力效益才可能加速顯現[註 ]。
綜合而言,AI對企業營運的影響,已由過去協助員工完成個別任務,逐漸轉向整合多項工作步驟與重組整體作業流程。對企業而言,未來AI應用的競爭力,不僅取決於導入多少AI工具,或有多少工作可以自動化,更取決於能否重新設計工作流程、降低人機協作成本,並將有限的人力資源配置於更需要專業判斷、溝通協調及決策管理的工作環節。此一轉變也意味著,AI對勞動市場的影響將不再侷限於個別職務的替代,而可能進一步改變企業的組織分工、技能需求及整體人力配置。
台灣企業實際應用:從「人工作業」轉向「系統先行、人員決策」
台灣服務業近年來的AI應用案例,亦逐漸呈現上述工作流程重組的趨勢。服務業導入AI的應用方向,主要包括「前端服務自助化、中台數據視覺化及後端決策智慧化」,逐步將過去由服務人員逐項處理的工作模式,轉變為由系統先行執行標準化作業、分析資訊並提出建議,再由人員負責品質把關及最終決策。
以雙月食品社為例,該企業在前端服務導入支援11種語言的AI點餐機,後端則結合廚房顯示系統、影像辨識技術及軌道送餐車,串聯顧客點餐、廚房接單、餐點製作確認與送餐等作業流程,並運用AI銷售預測系統,整合歷史銷售紀錄、天氣及節慶等資訊,自動建議叫貨數量。若從AI任務鏈的角度觀察,原本需要服務人員分別處理的工作,已逐步整合為由數位系統與自動化設備接續執行的作業流程,使員工得以轉而投入顧客服務、餐點品質確認及異常狀況處理等更需要人工判斷的環節,並在餐飲業普遍面臨缺工的環境下持續拓展營運據點。
其他服務業案例亦呈現類似的發展趨勢。例如,萬豪集團運用AI整合客房分配與會員自動升等作業,將過去需由櫃檯主管耗費數小時進行的人工安排,縮短至數秒內完成;大聯大控股則透過智慧倉儲與數位平台整合,將原本需時3天的統倉配送作業縮短至2小時。上述案例顯示,將標準化程度較高且作業規則明確的工作步驟加以串聯,能降低人工介入頻率並改善整體營運效率[註 ]。
隨著例行性作業逐步交由AI與自動化系統處理,員工的工作重心也將由傳統的「作業執行」,轉向「異常處理、顧客互動、品質管理及決策判斷」。這意味著,AI對服務業勞動市場的影響,並非單純減少人力需求,而是透過重新配置人機分工,改變既有職務內容與技能需求。
人力需求面的轉變
隨著AI技術快速發展並逐步融入企業營運,勞動市場的人力需求已開始出現變化。現有研究顯示,AI對整體就業的短期衝擊規模仍相對有限,且主要透過企業減緩招募、調整職務內容及重新配置人力等方式反映,現有研究尚未顯示AI已普遍引發大規模裁員。然而,AI更深遠的影響,在於工作任務與職務分工的重新調整,尤其是入門及中階職位可能面臨更大的替代壓力。
一、AI技術潛力與實際應用仍存在明顯落差
儘管AI已具備執行多項工作任務的能力,但技術上能夠完成的工作,並不代表企業已將相關任務交由AI執行。Demirer等人(2026)運用美國職業資訊資料庫(O*NET)涵蓋的872個職業,結合AI技術暴露程度評估及Anthropic Economic Index的實際使用資料進行分析。研究結果顯示,約93%的職業至少有一項工作任務暴露於AI技術影響,但實際已有AI執行任務的職業占比僅約64%;若進一步觀察個別工作步驟,理論上可由AI處理的比例約為44%,實際由AI執行的比例則僅約13%。
上述結果反映,AI技術能否真正轉化為企業生產力,仍受到技術可靠度、導入成本、工作流程整合及人工驗證需求等因素限制,若僅以職業的AI暴露程度衡量就業風險,可能高估短期衝擊。然而,這也意味著AI仍具有相當大的應用空間,未來隨著AI可靠度持續提升,企業若能將更多工作步驟整合為AI任務鏈,尚未實現的自動化潛力便可能加速釋放。
二、AI對整體就業的影響有限,企業主要透過減緩招募進行調整
從整體就業市場觀察,AI對勞動需求的替代效果雖已逐漸浮現,但目前尚未造成全面性的失業衝擊。根據高盛經濟學家[註 ]估計,過去一年AI替代效果使美國每月減少約2.5萬個工作,AI所帶動的新增就業則約為每月9,000個,合計每月淨減少約1.6萬個工作機會。《哈佛商業評論》(HBR)引述此一估計指出,此一影響約使美國失業率上升0.1個百分點,且主要反映於招募放緩,而非僅限於直接裁員。高盛也認為,由於未完整納入AI基礎建設帶動的新增招募,實際總體衝擊可能更小。
若從較長期的角度觀察,世界經濟論壇(World Economic Forum, WEF)《2025年未來工作報告》預估,至2030年,全球將新增約1.7億個工作機會,同時有約9,200萬個職位遭到淘汰,淨增加約7,800萬個工作機會;此外,勞工現有技能中,約39%預期將面臨調整或轉變。此顯示未來的主要挑戰未必是整體工作機會大幅減少,而是新增與消失的職位可能集中於不同產業及技能類型,進而加劇人才供需落差。
三、結構性風險之一:入門職位減少,影響年輕勞工的職涯發展
儘管AI對整體就業市場的衝擊仍相對有限,但初入職場的年輕勞工面臨較大的調整壓力。史丹佛大學Brynjolfsson、Chandar與Chen(2025)[註 ]運用美國大型薪資軟體服務商的行政資料進行分析,發現在AI暴露程度較高的職業中,22至25歲年輕工作者的就業人數相對下降約13%,而較資深工作者則相對穩定,甚至持續成長。研究並指出,就業減少主要集中於AI偏向直接執行工作任務的職業;若AI主要用於協助員工提升工作效率,對就業的負面影響則相對有限。
高盛的研究亦顯示,AI替代壓力較明顯的職務,包括資料輸入、客戶服務、法務支援及帳務處理等例行性白領與行政工作,而相關職位往往也是年輕勞工進入職場的重要起點。部分過去由新進員工負責的基礎資料分析、研究助理及行政支援等工作,已逐步轉由AI執行,進而提高新進人員所需的技能門檻。
值得注意的是,入門職位減少的影響不僅在於年輕勞工更難取得第一份工作,也可能衝擊企業長期的人才培育機制。當基礎工作大量交由AI執行時,新進人員可能失去透過實際操作學習的機會,使傳統「做中學」的人才養成模式受到挑戰。若企業未能同步建立新的教育訓練與職涯發展制度,長期可能面臨專業經驗傳承中斷,以及中高階人才供給不足等問題。
四、結構性風險之二:中階職務面臨調整,勞動市場兩極化風險升高
除入門職位外,AI技術的發展也可能對中階專業職務產生明顯影響。當AI具備連續執行多項工作步驟的能力時,企業可將原本分散由不同人員負責的任務整合為AI任務鏈,再由少數人員負責驗證產出及處理異常情況,部分工作對執行人員的技能要求可能因此降低,進而牽動職務內容及薪資結構的調整。
此外,中階專業服務人員往往負責大量資料蒐集、資訊分析、文件整理及文本生成等任務,這些均屬生成式AI較容易介入的領域,因此相關職務可能面臨工作內容縮減,甚至人力需求下降的壓力。相較之下,具備跨領域知識、專業判斷,以及能有效運用AI協作的高技能人才,則可能獲得更多職涯發展與薪資成長機會。
五、企業人力需求的三項主要轉變
綜合上述研究與實際案例,未來企業的人力配置與人才需求,預期將呈現以下三項主要轉變。
第一,從重視「人力規模」轉向強調「人機協作與配置效率」。
過去企業擴大營運規模,往往需要同步增加員工人數。然而,隨著AI逐步接手資料處理、行政支援與標準化服務等工作,企業將更重視如何透過人機協作提升整體營運效率,具備資料判讀、問題解決、跨部門協調及顧客互動能力的複合型人才,其重要性可望持續提高。
第二,從重視「工作執行」轉向強調「結果驗證與異常處理」。
當AI能夠連續完成多項工作任務時,員工將轉而負責設定工作目標、確認AI產出品質、處理異常狀況及進行最終決策,而能否有效監督與運用AI,也將成為企業評估員工能力的重要面向。
第三,從追求「作業效率」轉向提升「服務品質與顧客體驗」。
隨著點餐、訂房、客服等標準化作業逐步交由AI執行,服務業者將更須透過服務差異化與顧客體驗提升競爭力,第一線服務人員的工作重心,將逐步轉向顧客關係維護、個人化服務及複雜問題處理。
人力供給面的轉變
對台灣而言,勞動市場面臨的挑戰,更在於少子化、高齡化及工作年齡人口持續減少所造成的結構性缺工問題。隨著勞動力供給逐年縮減,企業必須重新思考如何運用有限的人力資源維持營運效率,AI因而有機會透過自動化與人機協作,成為彌補勞動力缺口的重要工具。
一、工作年齡人口持續減少,勞動力供給面臨長期收縮
台灣人口結構正加速朝少子化與高齡化發展。根據國發會於2026年8月公布的《中華民國人口推估(2026年至2075年)》,2025年台灣總生育率降至歷史新低的0.695人,全年出生人數僅約10.6萬人。在中推估情境下,15至64歲工作年齡人口將由2026年的1,576萬人(占總人口67.9%),降至2040年的1,309萬人,並於2051年跌破1,000萬人;至2075年更將減少至513萬人,占總人口比重降至42.3%,50年間減幅達67.4%。即使在高推估情境下,2075年工作年齡人口也僅約566萬人(如圖1所示)。
圖1 人口年齡結構 – 以中推估為例
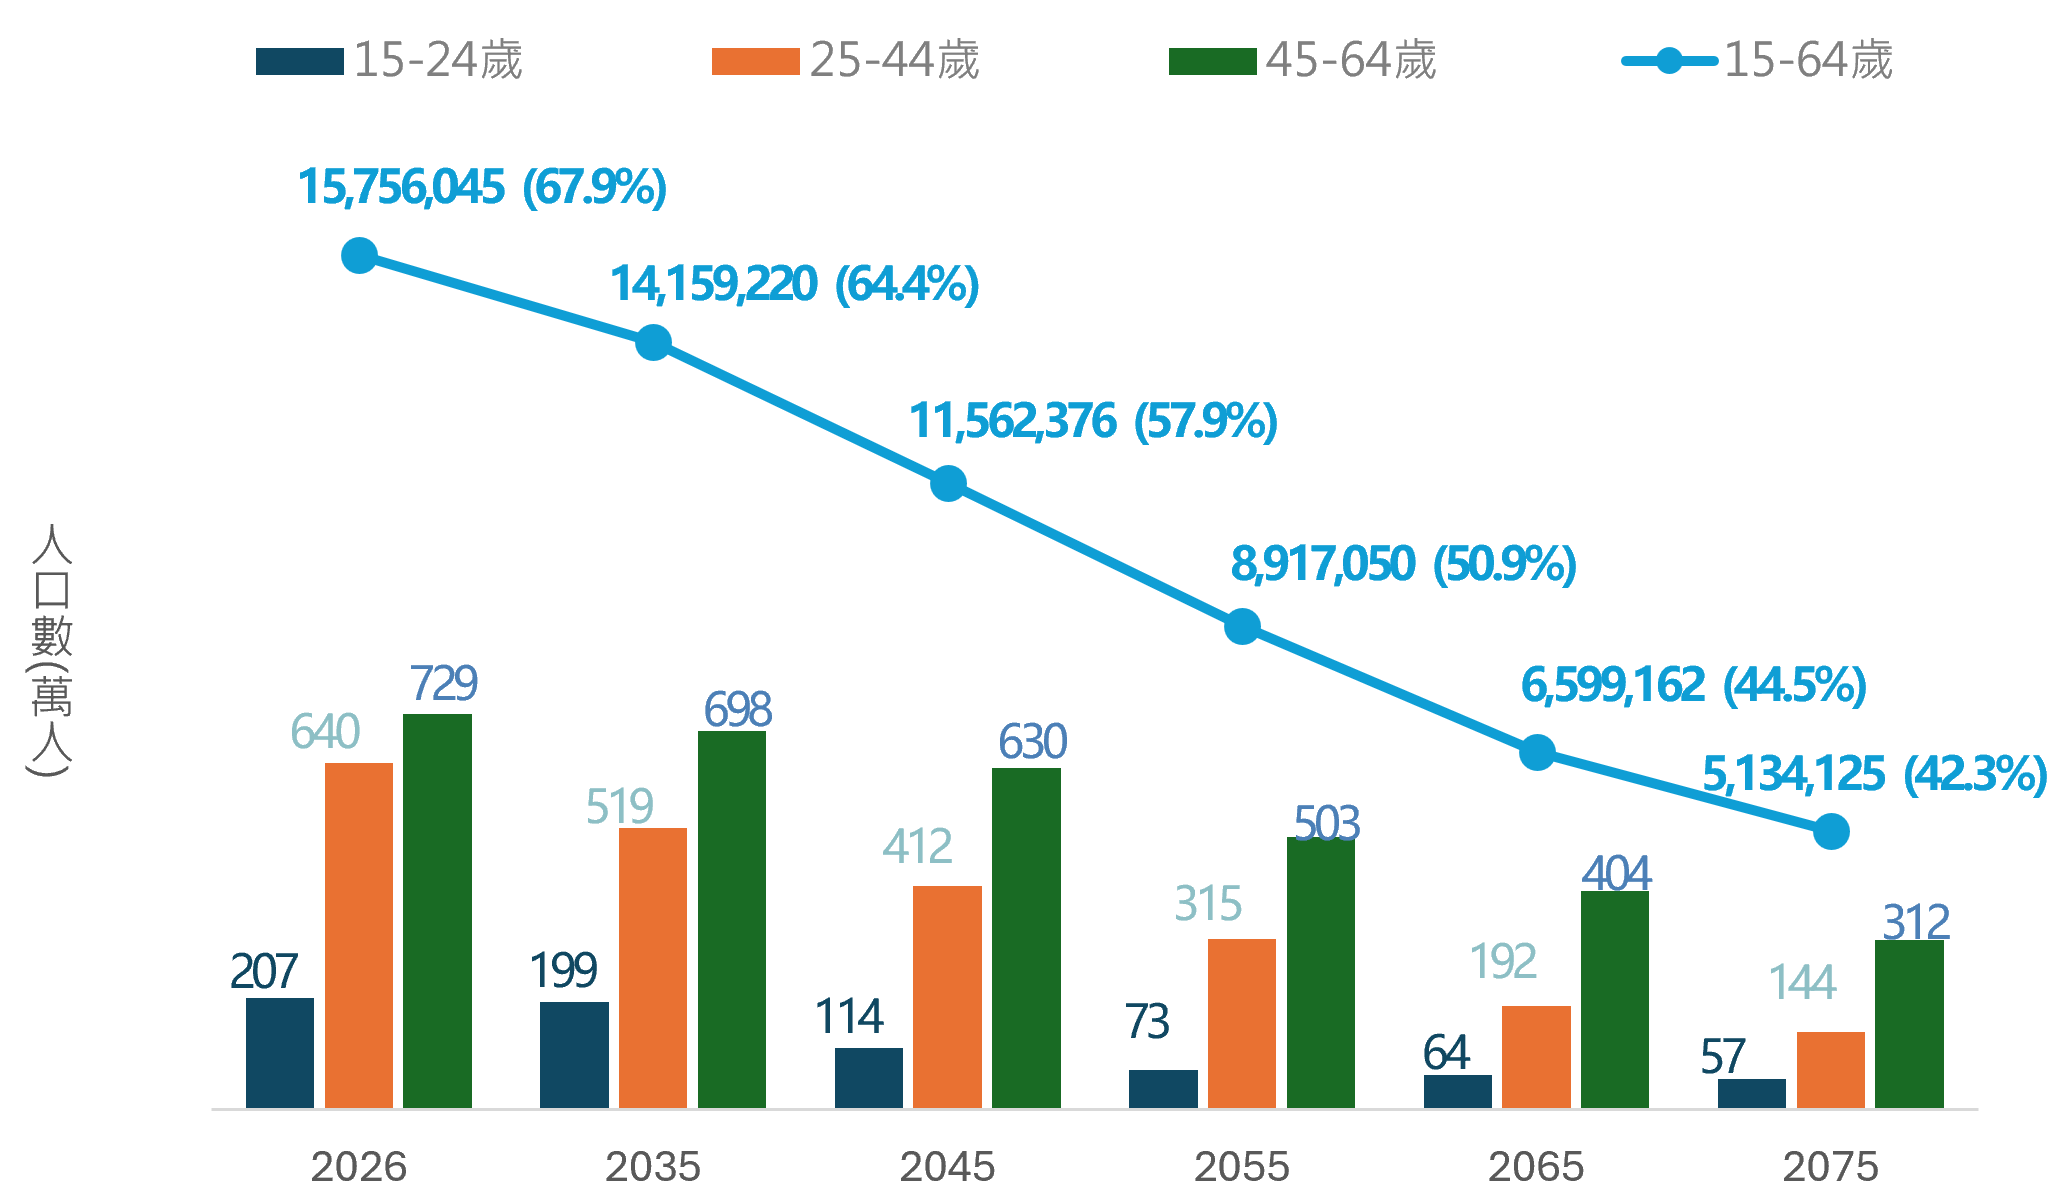
資料來源:國發會《中華民國人口推估(2026年至2075年)》。
此外,勞動力年齡結構也持續老化。國發會推估,45至64歲人口占工作年齡人口的比重,將由2026年的46.3%,於2037年超過五成,至2075年進一步升至60.8%;工作年齡人口與老年人口的比例,也將由2026年的3.2比1,於2060年降至約1比1。
對需要長時間站立、搬運重物、輪班或高度體力投入的工作而言,企業未來在人力招募上可能面臨更大挑戰。如何透過AI與自動化設備降低勞工體力負擔,並延長中高齡勞工的職場參與時間,將成為企業因應勞動力結構變遷的重要方向。
二、服務業為就業主要來源,也是缺工壓力較高的部門
根據行政院主計總處統計,2025年台灣總就業人數約1,162.6萬人,其中服務業就業人數達709.3萬人,占整體就業的61.01%。服務業內部以批發及零售業就業人數182.3萬人最多,其次為住宿及餐飲業的91.4萬人。
住宿及餐飲業對年輕勞動力的依賴程度相對較高,15至24歲就業者占該產業就業人數的14.55%,為各服務業中最高。由於此類產業基層職務多、輪班需求高且人員流動率較高,隨著年輕勞動力供給逐年縮減,招募困難可能更為明顯。
勞動部「各行業職位空缺調查」亦反映國內缺工壓力仍然存在。2026年6月底,工業及服務業職位空缺數合計約29.6萬個,職缺率為3.3%,平均招募時間達3.1個月。各主要行業中,以製造業職缺11.1萬個最多,占整體職缺的37.4%,批發及零售業4.8萬個占16.2%居次,住宿及餐飲業2.7萬個占9.1%居第三;按主要行業之職缺率觀察,以住宿及餐飲業4.5%、藝術娛樂及休閒服務業4.1%、製造業3.7%較高。此外,上述服務業與運輸倉儲業的全時職缺中,需要輪班的比重均超過五成。對台灣部分服務業而言,相較於AI可能取代既有職務,如何解決長期招募困難,已是更為迫切的經營挑戰。
實務上,AI與自動化技術已逐漸成為因應缺工的重要方式。例如,大聯大控股自2015年啟動數位轉型,即考量少子化與勞動力不足可能成為企業長期面臨的挑戰;日本OasisTime則透過無人微型超商模式,因應工廠員工高齡化與人力不足所衍生的服務需求;物流業導入自動換板設備後,原本需由人員耗費2至5分鐘完成的作業,可縮短至約40秒,也有助於降低勞工的體力負擔[註 ]。
三、勞動力技能供給難以跟上AI發展,人才轉型壓力升高
除了勞動力數量持續減少外,現有勞工的技能能否因應AI技術發展,也是影響未來人力供給的重要因素。企業對員工的技能要求將由傳統操作與執行能力,轉向數位工具應用、問題解決、專業判斷及人機協作能力,然而現有勞動力的技能調整速度,未必能夠同步跟上。
麥肯錫於2024年底進行的調查顯示[註 ],48%的美國員工認為,公司提供正式教育訓練最有助於提高其使用AI的意願,但仍有將近半數員工表示,企業提供的相關支持程度僅屬中等或偏低。此外,47%的高階主管認為企業推動AI的速度過於緩慢,而人才技能不足即是其中一項重要原因。
AI發展所帶來的技能落差,可能對中階行政、客戶服務、金融保險及文書支援等職務產生較大影響;中高齡勞工或數位技能相對不足者,也可能面臨更大的職務轉型壓力。
在企業實務方面,一之軒內部有相當多任職超過15年的資深員工,部分人員對新科技的接受程度相對有限,因此企業並未採取直接汰換人力的方式,而是透過兼顧不同數位能力、循序漸進的教育訓練,協助員工逐步熟悉數位工具,不僅降低技術轉型阻力,也保留了資深員工累積的實務經驗。
台灣企業AI導入現況與落差
隨著生成式AI技術快速發展,台灣企業已逐步將AI應用於行銷、客戶服務、資料分析及營運管理等領域,但多數企業仍處於初步探索與小規模試用階段,尚未進入整合營運系統及重新設計工作流程的階段。
一、AI導入逐漸普及,但實際應用深度仍顯不足
根據經濟部商業發展署委託工業技術研究院於2025年進行的「商業服務業AI及數位轉型調查」,在2,195份有效樣本中,已有8.5%的企業正式使用AI,另有23.4%處於小規模測試階段,合計31.9%。各業別中以休憩服務業的42.7%最高,其次為批發業的37.5%,物流業則僅23.8%,為各業別中最低(如圖2所示)。
圖2 商業服務業AI及數位轉型調查
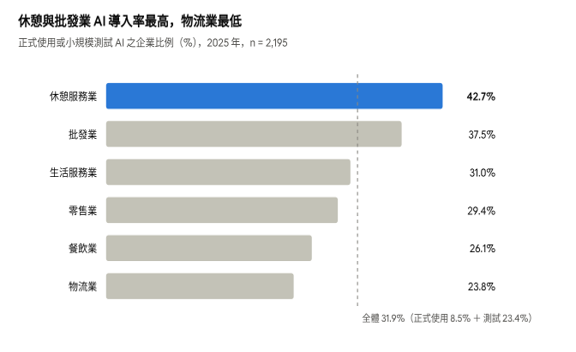
資料來源:經濟部商業發展署(2026),《2026 商業服務業年鑑》。
若從國際比較觀察,台灣10人以上規模企業使用或測試AI的比例達38.0%,高於年鑑所比較國家同規模企業的19.9%至30.3%。然而,AI導入比例較高,不代表企業已具備成熟的應用能力,例如餐飲業仍有44.8%的業者尚未進行數位化。
物流業的數據分析應用比例雖達49.8%,AI導入率卻相對較低,主因在於其AI應用涉及倉儲管理、運輸排程及供應鏈協調等多項環節,必須與既有系統深度整合,難以直接套用通用型AI工具。
此一現象亦呼應前述AI任務鏈的理論觀點。企業若僅將AI用於文書處理、行銷內容生成或簡單客服回覆等單一作業,整體效益仍相對有限;唯有將AI與既有資訊系統、作業流程及決策機制相互整合,才能創造更明顯的生產力效益。
二、資金與人才不足,限制企業深化AI應用
儘管台灣企業對AI應用已有一定程度的認識,但實際推動過程仍面臨資金不足、投資效益不確定及專業人才缺乏等問題,這些限制對資源較有限的中小型服務業者尤為明顯。
根據前述調查,以生活服務業為例,約38%的業者面臨投資效益不確定的問題,49%的業者僅願意投入10萬元以下的預算,另有8%表示無投資意願;此外,56.2%的業者認為資金不足是推動數位轉型的重要障礙,加上缺乏可供參考的成功案例,使企業對AI投資普遍抱持審慎態度。
休憩服務業與批發業雖已在部分作業環節運用AI降低人力成本,但仍面臨投資回收期間不明確,以及既有員工技能難以銜接新技術等問題。
餐飲業因勞力密集、人事與原物料成本占比較高,對AI投資的成本效益更為敏感,對能夠直接節省工時、降低食材耗損及改善庫存管理的應用具有較高的導入意願;涉及顧客體驗設計等效益較難量化的應用,投資態度則相對審慎。
三、組織與領導能力不足,成為AI轉型的深層障礙
除了資金與人才限制外,國際研究亦顯示,企業AI轉型的挑戰,更在於管理階層能否有效推動組織調整與工作流程重組。
麥肯錫在《職場超級能動性》(Superagency in the Workplace)報告中指出,92%的受訪企業計畫在未來三年增加AI投資,但僅有1%的高階主管認為企業的AI部署已達成熟階段,也就是AI已深度融入工作流程,並能持續創造實質營運效益。
此外,管理階層對員工實際使用AI的情況,也存在明顯認知落差。約13%的員工表示,自己已有超過三成的工作內容運用生成式AI,但高階主管估計的比例僅約4%。這意味著,分散於個別員工的AI應用經驗,尚未整合為制度化的工作流程。
因此,企業AI轉型需要由管理階層主導,重新檢視各項工作流程,釐清哪些任務適合交由AI執行、哪些環節仍須保留人工判斷,並建立相應的品質管理與風險控管機制。
另一方面,企業若過度將AI視為削減人事成本的工具,也可能衍生新的經營風險。Hoque、Davenport與Scade(2026)在《哈佛商業評論》[註 ]指出,部分企業在尚未充分評估AI實際應用能力前,便以AI轉型為由進行人力精簡,甚至出現「AI洗白」(AI-washing)現象,即將基於成本控制的裁員措施,包裝成AI技術導入的結果。
若企業過早裁減人力,卻未同步建立AI作業流程與監督機制,可能導致專業知識與組織經驗流失,甚至因AI產出仍需人工驗證與異常處理而重新招募人員,使預期的人事成本節省無法實現。
對正面臨工作年齡人口減少及長期缺工的台灣企業而言,貿然縮減人力的代價更高。相較於將AI導入直接等同於裁員,台灣企業更應將AI視為改善工作流程、提高勞動生產力及減輕缺工壓力的重要工具。整體而言,台灣企業目前仍存在「導入比例提升、實際整合不足」的落差,其限制不僅來自資金及專業人才不足,也涉及管理階層對組織調整及人力配置的整體規劃能力。
結論與建議
綜合前述分析,生成式AI與AI代理的快速發展,正逐步改變企業工作流程、職務分工及人力需求。企業能否藉AI提升生產力,關鍵在於能否整合人力與AI,重新設計整體工作流程。
從勞動需求面觀察,目前AI對整體就業的影響仍相對有限,但例行性行政、資料處理及基礎分析等工作面臨較大的自動化壓力,可能壓縮入門職位。就台灣而言,少子化與高齡化使勞動供給持續緊縮,AI因而可協助減輕員工負擔,讓有限人力轉向顧客互動、品質管理及問題處理等工作。
不過,台灣企業的AI應用多仍處於小規模試行階段,未來應將AI導入與流程改善、職務調整及員工培訓結合,才能有效緩解缺工壓力,並形成持續的競爭優勢。
基於上述分析,本文針對台灣企業提出以下三項具體建議。
一、從實際營運問題著手,分階段導入AI並改善工作流程
企業可先盤點耗時、重複性高且容易出錯的工作,優先選擇訂單處理、庫存管理、客服回應或行政文書等業務試行AI。導入前應先記錄作業時間、錯誤率及人力投入,設定明確的改善目標,並將系統建置、員工訓練及人工查核等成本納入評估,確認效益後再擴大應用。
在執行上,應同步調整工作步驟與部門分工,整合可由AI連續處理的作業。中小企業可從成本較低、容易操作的工具開始;大型企業則可進一步串接既有資訊系統,推動跨部門流程整合。同時,應指定主管統籌推動。此外,涉及大額採購、產品安全及重要客戶權益等事項,應保留人工核准。
二、以AI減輕缺工壓力,搭配職務調整與實務培訓
企業應優先運用AI處理招募困難、重複性高及耗費人力的工作,並將節省的人力轉向顧客服務、品質管理及異常處理等業務。例如,餐飲業可運用智慧點餐與銷售預測,減少接單及備料負擔;零售與物流業則可利用AI改善補貨、庫存配置及運輸排程,降低日常作業所需的人力投入。
配合工作調整,企業可依職務設計短期、分階段的實務訓練,直接以日常案件教導員工操作AI、查核結果及處理例外情況,並安排熟悉工具的人員,協助其他員工適應新的作業方式。人力配置宜先透過內部轉任、自然流動及減少新增招募需求逐步調整,待確認AI能穩定承接工作後,再評估後續配置,避免過早縮減人力而影響營運品質。
三、彙整資深員工經驗,建立可查詢、可更新的內部知識庫
企業可優先從經常發生、仰賴資深員工判斷的問題著手,整理客戶常見需求、特殊訂單、設備異常及供應商協調等案例,記錄處理步驟、判斷依據與注意事項,逐步建立內部知識庫,再運用AI協助員工搜尋及彙整資訊,縮短查找資料與處理問題的時間。
推動初期可先選定一個部門或一類常見問題,由資深員工提供經驗、新進員工協助記錄,並指定專人審核及定期更新;AI產生的回答亦應附上原始資料來源,供員工查核。如此可將日常作業與人才培育結合,減少經驗流失。
附註
- McKinsey & Company(2023年6月14日)。The economic potential of generative AI: The next productivity frontier.
- Demirer et al.(2026),〈Chaining Tasks, Redefining Work: A Theory of AI Automation〉,NBER Working Paper No. 34859.
- Brynjolfsson, Rock & Syverson (2021), The Productivity J-Curve, AEJ: Macroeconomics.
- 經濟部商業發展署、財團法人商業發展研究院(2026)。《2026 商業服務業年鑑》。
- Lichtenberg, N.(2026年4月6日)。〈AI is cutting 16,000 U.S. jobs a month—and Gen Z is taking the brunt, Goldman Sachs says〉。《Fortune》
- Brynjolfsson, E., Chandar, B., & Chen, R.(2025)。Canaries in the coal mine? Six facts about the recent employment effects of artificial intelligence. Stanford Institute for Economic Policy Research.
- 同註4。
- McKinsey & Company(2025年1月28日)。Superagency in the workplace: Empowering people to unlock AI’s full potential.
- Hoque, F., Davenport, T., & Scade, P. (2026, August 28). AI Transformation Requires Redesigning Work, Not Cutting Roles. Harvard Business Review.